

Анализ ситуации на российском рынке ИБП в 1 полугодии 2026 г.
Василий Мочар
Директор ITResearch
По заказу изданий www.itbestsellers.ru и www.bytemag.ru аналитическая компания ITResearch традиционно готовит для открытой печати два ежегодных аналитических обзора, посвященных ситуации на российском рынке ИБП.
Основной акцент «весенней» статьи (https://www.itbestsellers.ru/reviews/detail.php?ID=59865) на статистике: на долговременных трендах отрасли, а также, последнее время, на Установленной Базе ИБП и прогнозировании. Более того, в этом году нам пришлось «весенний» обзор даже расщепить на два, ибо вопрос Установленной Базы оказался столь ёмким, что грозил поглотить основную тематику.
«Осенний» обзор, напротив, призван более оперативно отслеживать ситуацию, разворачивающуюся на рынке ИБП в течение текущего года. В статистике к данному обзору мы ограничимся максимум докризисным циклами (глубже мы заглядываем в весеннем обзоре, где рассматриваются итоги года).
Все данные первичны и взяты из регулярных ежеквартальных и ежегодных отчетов аналитической компании ITResearch по российскому рынку ИБП, которые выпускаются с 2000 года.
Прогнозы на 2026 г.
Прежде чем перейти к статистике и новостям первого полугодия 2026 года, вернемся к нашим прогнозам на текущий год, которые мы активно начали формировать еще осенью 2025 г. Это полезно для того, чтобы понимать, насколько внутрирыночные тренды способны реализовываться в сверхсложной глобальной ситуации.
Собственно базисный прогноз на 2026 г., опубликованный в конце 2025 г., звучал следующим образом: «Учитывая, что наш российский рынок ИБП уже полностью преодолел проблемы 2022 г. и сложилась новая конкурентная среда, с более чем 50% присутствием российских производителей, способная решать все возможные задачи и бороться с турбуленцией, мы в целом позитивно смотрим на 2026 г. Наш прогноз – «флэт», т. е. повторение уровней 2025 г. И это серьезный оптимизм, учитывая текущие внешние факторы!».
При этом мы обращали внимание на следующие ключевые факторы:
· Государственные инвестиции внутри Госсектора перераспределены и будут распределяться таким образом, чтобы максимально обеспечить ВПК и силовые ведомства. Коммерческий же сектор остается на голодном пайке. ЦОДы будут реализовываться в той мере, сколько будет найдено денег, однако в ближайшее время рынок будет поддержан за счет завершения уже запущенных проектов, для реализации крупнейших из которых необходимо несколько лет.
· Ключевая ставка ЦБ будет балансироваться как вверх, так и вниз таким образом, чтобы после преодоления самого критичного периода дать бизнесу вздохнуть и обеспечить разумный рост ВВП. (В частности, 24 апреля 2026 г. было принято решение снизить ключевую ставку до 14,50% годовых. Однако затем снижеие затормозилось, зависнув на 14%. И хотя отсюда уже недалеко до относительно комфортных 12-13%, когда можно надеяться на начало восстановления инвестиционной активности, ЦБ перестал подавать сигналы о готовности к дальнейшему снижению).
· Инфраструктурные ИБП, в отличие от предыдущих лет, будут под давлением. В On-line-сегменте малой и средней мощности, где важен вклад коммерческого сектора, очень вероятен провал, в том числе, потому что в предыдущие года прошло значительное расширение Установленной Базы, и множество новых устройств не будет пока еще нуждаться в обновлении. Однако при этом модульные решения мощностью 200+ Ква на фрейм, применяемые в крупных ЦОДах, имеют очень серьезные шансы к росту. Причем, речь будет идти не об единичных устройствах, и даже не решениях в несколько мегаватт, а именно о серьезных комплексах на десятки и даже сотни мегаватт. Основной драйвер роста – ИИ ЦОД (им будет как раз посвящен наш следующий большой обзор).
· Правительство работает над программой развития ЦОД, согласно которой их количество должно удвоиться к 2030 г. То есть за год нужно вводить по 20-30 тыс. стоек. Эти планы, вместе с тем, кажутся мало исполнимыми, и в первую очередь из-за дефицита электроэнергии, особенно вокруг мегаполисов. Сейчас российские ЦОДы совокупно потребляют до 2 ГВА (кстати, майнеры даже чуть больше), и где найти ещё минимум 2 ГВА – большой вопрос. Особенно в ситуации, когда значительная часть производственных мощностей задействована для масштабных внеплановых ремонтов.
Реальная ситуация в 2026 г.
Однако 2026 уже с самого начала показал богатое предложение различных форс-мажоров.
Внезапные дополнительные санкции США на нашу нефтянку привели к резкому увеличению дисконтов на нефть, что вкупе с по-прежнему сильным рублём привело к обвалу поступлений в бюджет. Дефицит резко пошёл в верх.
Расходы бюджета в полтора раза превысили доходы, и даже «успешная» война США против Ирана, выправившая цены на нефть, уже не смогла до конца выправить ситуацию. По данным на 5 октября 2026 года, дефицит федерального бюджета России в 2026 году составил 7,3 трлн. рублей. При этом планируемый дефицит российского бюджета в 2026 году был обозначен в 3,8 трлн. рублей, или 1,6% ВВП.
Выше желаемой отметки находится и инфляция. Вице-премьер РФ Александр Новак недавно заявил, что к концу 2026 года показатель может достигнуть 6,8%.
Одновременно с высокой инфляцией снижаются темпы роста экономики. По прогнозу Минэкономразвития России, в 2026 году рост ВВП составит 0,6% в реальном выражении. Однако, по результатам сентябрьского макроэкономического опроса ЦБ, респонденты прогнозируют рост ВВП по итогам года на 0,5%.
Т.е. налицо высокая инфляция и низкие темпы роста. К счастью, это еще не стагфляция, поскольку отсутствует третья компонента: рост безработицы. (Хотя Правительство откровенно не прочь было несколько повысить текущий показатель в 2,2%, ибо он слишком мизерный и начинает вредить вследствие малой мобильности населения. Впрочем, последнее время количество вакансий по множеству профессий уже показывает резкое снижение, так что до разговоров зарубежных экономистов о стагфляции в России осталось недолго).
Тут также обязательно следует упомянуть недавние высказывания Владимира Владимировича Путина на Валдае 26, который признал, что охлаждение экономики было целью Правительства. (Это коррелирует с нашими соображениями, высказанные в предыдущем параграфе). Также (очень важно!) Президент отметил, что удары украинских беспилотников по НПЗ, гражданским кораблям, складам WB и Озон… привели к потере примерно 1% ВВП. До уже упомянутых выше 0,5% по итогам 2026 г.
В принципе, все эти крайне негативные факторы еще далеки от катастрофичных. Российская экономика пока достаточно уверенно выдерживает войну, а дефицит незначителен по сравнению с «мирными» европейскими странами. Но вместе с тем, перечисленные моменты однозначно ухудшают исполняемость наших прогнозов, поскольку в используемую нами экономическую модель были заложены существенно более оптимистичные параметры. Но форс-мажоры на то и форс-мажоры.
Сейчас в России строятся 42 ЦОД с общим объёмом инвестиций более 280 млрд рублей. Формируется генсхема их размещения - с приоритетом для территорий, где есть профицит электроэнергии, атомная и гидрогенерация. Очевидно, что строительство ЦОД – это сложнейшая многоплановая задача, но всё же значимую часть затрат требует инженерное оборудование машзала. А как показал наш Опрос 2025 г., в 45% случаев при строительстве ЦОД Источники Бесперебойного Питания составляют 10-20% от стоимости всего оборудования. И в 35% случаев ИБП составляют 20-30% от оборудования. Это означает, что у рынка ИБП есть существенная поддержка, тем более что по данным того же Опроса коммерческие ЦОД (не считая корпоративных) обеспечивают около 18% всего рынка ИБП.
Кстати, стоит сказать и о таком важном факторе, как ЦОД на войне, поскольку это прямо влияет на рынок ИБП. Слава Богу здесь ситуация выраженно ассиметричная, в нашу пользу. Дело в том, что в отличие от НПЗ и складов, крупные Дата-центры – это преимущественно капитальные железобетонные здания, которым дроны с несколькими десятками килограмм взрывчатки капитального повреждения сделать не могут. А крылатые и баллистические ракеты могут, но по ним у нас абсолютное преимущество.
Учитывая, что абсолютно подавляющая часть дальнобойных дронов противника нашим ПВО уничтожается, они просто вынуждены выбирать другие, более легкие цели. Поэтому мы по данному вопросу в целом оптимистичны.
Динамика рынка
Всего за 1 полугодие 2026 г. было продано 481 тыс. ИБП на 177 млн. долл. Годовая динамика составила минус 10% в штуках, но при этом наблюдался рост в 15% в деньгах. Напоминаем, что наш прогноз на 2026 год был «флэт», т.е. нулевые темпы роста при смещении рынка в сверхтяжелые решения. Фактически мы наблюдаем, что хотя рынок пока «не добирает» в штуках, в деньгах процесс идёт более чем позитивно (учитывая текущие экономические и геополитические реалии). Кстати, напоминаем, что традиционно на рынке ИБП денежные показатели являются более значимым показателем, чем штучные.
Диаграммы 1.1 – 1.4 отлично иллюстрируют динамику российского рынка ИБП за последние годы. И он показывает поразительную устойчивость и силу, намного большую, чем большинство остальных ИТ-отраслей.
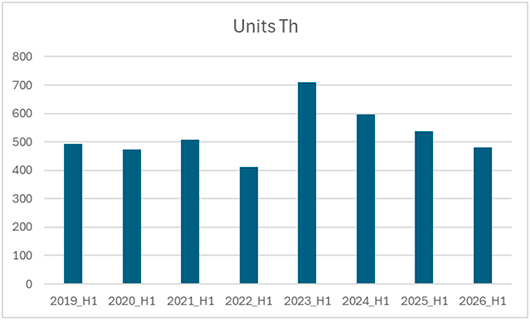
Рисунок 1.1. Динамика продаж по первому полугодию. В тыс. штук.
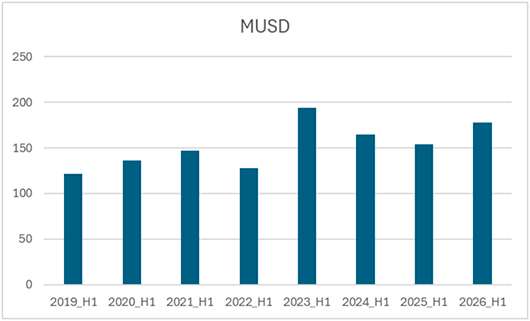
Рисунок 1.2. Динамика продаж по первому полугодию. В млн. долл.
Даже эпидемия коронавируса и связанный с ним исход из офисов не смогли обрушить массовый рынок ИБП. При этом централизация вычислений, наоборот повысила спрос на ЦОД, что вылилось даже в рост рынка в деньгах.
С началом СВО и последовавших суперсанкций и бегства западных компаний наблюдался значимый провал, который, впрочем, был более чем скомпенсирован в следующем году, который показал просто аномальные темпы роста (см. рисунок 1.3). Отрадно, что значительную часть этого роста (и прибыли) обеспечили российские компании или китайские, которые присутствуют на нашем рынке уже десятки лет и пустили здесь прочные корни.
Однако после 2023 г. массовый рынок попал в выраженный нисходящий тренд, планомерно снижаясь на 10-15%, при этом динамика денежных показателей намного более устойчива (см. рисунок 1.3).
2026 г., как было сказано выше, демонстрирует разнонаправленную динамику. И она пока выглядит определенно лучше, чем в 2025 году. Деньги, по крайней мере, уже находятся в выраженной положительной зоне.
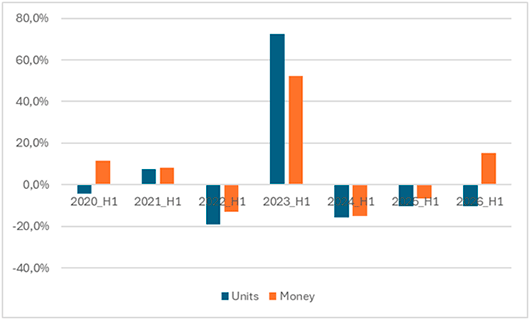
Рисунок 1.3. Динамика годовых темпов роста
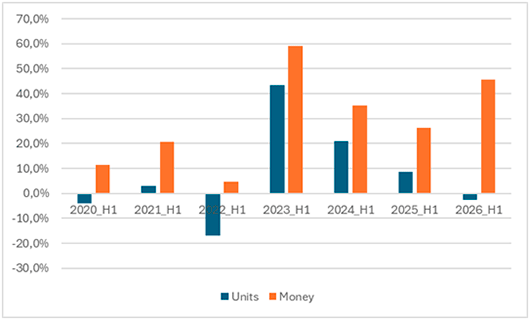
Рисунок 1.4. Динамика годового накопительного роста
Если перейти к накопительному росту (см. рисунок 1.4) то можно считать, что российский рынок ИБП в целом «в плюсах» по сравнению с докризисным 2019 г. Несмотря на то, что в штуках рынок снизился на номинальные 2,6%, в деньгах рост составил более 45%, и это просто отличный результат! Цифровизация экономики России идёт полным ходом, и рынок ИБП является бенефициаром данных процессов.
Стоит отметить, что такая разная динамика штучных и денежных показателей означает, что рынок ИБП уверенно смещается в инфраструктурную составляющую. Продажи On-line устройств растут опережающими темпами (об этом в следующем разделе) и это приводит к заметному росту средневзвешенной стоимости одного устройства (см. рисунок 1.5). За несколько последних лет она прибавила 50%, увеличившись с 250 до 370 долл. И это очень хорошо для рынка, поскольку здесь не просто отход от продаж коробочных продуктов, но и рост сервисной составляющей. А это дополнительная прибыльность.
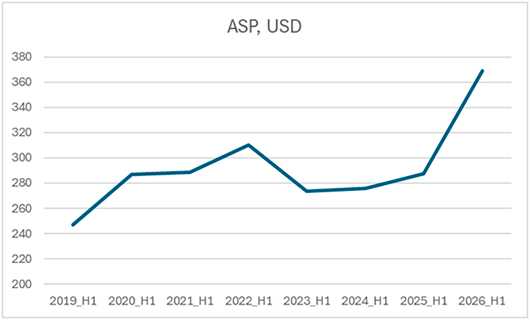
Рисунок 1.5. Динамика средневзвешенной стоимости ASP. USD
Если посмотреть, как развивалась динамика внутри первого полугодия 2026 г., то она различалась довольно сильно, с улучшением общего настроения и нарастанием тяжелой составляющей.
За 1 квартал 2026 г. было продано 217 тыс. устройств всех классов и мощностей: от 300 ВА до 1,2 МВА. В деньгах рынок оценивается в 70 млн. долл. Годовая динамика (YTD, по сравнению с 1 кварталом 2025 г.) показала снижение продаж в штуках на 18,7%. Однако рынок при этом в деньгах даже вырос почти на 1%. Это связано с тем, что в прошлом году в начале года хорошо чувствовали себя массовые ИБП, сейчас же фокус был на тяжелых инфраструктурных решениях, вследствие чего средневзвешенная стоимость (стоимость одного ИБП в целом по рынку) выросла на 24%.
За 2 квартал 2026 г. российский рынок ИБП переменного тока оценивается в 264 тыс. устройств. В деньгах рынок оценивается в 107,3 млн. долл. По сравнению с 1 кварталом текущего года рынок прибавил 22% в штуках и более чем внушительные 53% в деньгах.
В годовом выражении (YTD, по сравнению с 2 кварталом 2025 г.) рынок всё же немного просел в штуках (минус 1,9%), но при этом показал серьезный рост, прибавив 27%. Такая разнонаправленная динамика связана с фокусировкой рынка на сверхтяжелых модульных решения для крупных ЦОД, о чём мы, впрочем, писали еще в прогнозе на текущий год (см. выше). В результате средневзвешенная стоимость за год выросла почти на 30%. Для результата год к году это аномально много.
Заканчивая данный «общий» раздел, стоит еще раз вернуться к статистике и прогнозам (на этот раз ближнего действия). Если взять итоги каждого первого полугодия и сравнить их с итогами всего года, то мы получим довольно схожую и в целом устойчивую закономерность (см. рисунок 1.6). Для текущего года мы, очевидно, этот расчёт сможем провести только в феврале, подводя итоги всего 2026 г. Однако, мы можем опереться на данную динамику и попробовать рассчитать заканчивающийся год.
Мы видим, что в 2024 и 2025 гг. первое полугодие составляло около 44% в штуках и 40% в деньгах от всего года. Если взять ту же закономерность, то легко определить ожидаемый уровень 2026 г. в целом.
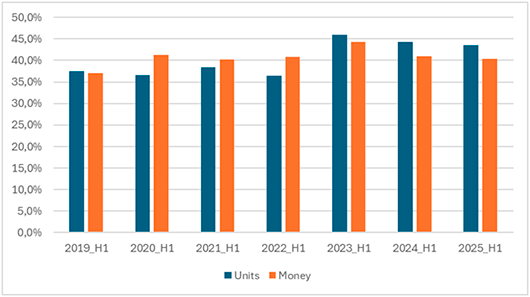
Рисунок 1.6. Динамика вклада 1 полугодия в общегодовые показатели
Итак, текущие цифры позволяют ожидать, что за весь 2026 г. будет продано 1,1 млн. ИБП на сумму в 444 млн. долл. Более точно мы будем знать в феврале 2027 г., но думаем, что в штуках результат вряд ли будет сильно отличаться. В деньгах чуть менее определенности, ибо рынок становится более зависим от крупных ЦОД, реализация которых носит спорадический характер.
Технологическая структура рынка
Врезка. Классификация ИБП
Потребности целевых рынков многообразные, что требует от производителей ИБП разрабатывать линейки продуктов, различающихся по функционалу и внешнему виду. ITResearch, в зависимости от текущих задач, использует различную сегментацию ИБП.
На рынке ИБП представлено несколько топологий аппаратов: резервные (Off-line); интерактивные (Line-interactive AS и SIN) и двойного преобразования (On-line). On-line ИБП в свою очередь разделяем на пять подгрупп, исходя из их диапазонов мощностей: до 3 кВА, от 3 до 10 кВА, 10-120 кВА, 120-200 кВА и свыше 200 кВА.
ИБП Off-line и line-interactive AS в подавляющем числе случаев ориентированы на рынок массовых приложений. Поэтому их мы объединяем в сегмент mass (или массовые решения).
ИБП line-interactive SIN и On-line легче 3 кВА используются для защиты серверов и сетевого оборудования. Для защиты одного или нескольких устройств. Соответственно их можно объединить в группу light corporate (или легкий корпоративный класс).
Всё, что «тяжелее», т. е. on-line-ИБП мощностью свыше 3 кВА относятся к сегменту heavy (или «тяжелое» оборудование).
Помимо сегментации по технологии и мощности практикуется деление по форм-фактору и топологии (Tower, Home, Modular, RM, RT). Также в ряде случаев востребовано деление по фазам: 1:1, 3:1 и 3:3.
По просьбе некоторых участников рынка и следуя тенденциям рынка, мы выделили в 2025 г. в отдельную категорию сверхтяжелые 200+ кВА аппараты, которые становятся всё более массовыми. Теперь у нас в отчете вместо категории On-line, more 120 kVA появились две категории: On-line, 120-199 kVA и On-line, 200+ kVA. И эта сегментация уже распространена на предыдущие годы. По-хорошему, можно было бы сделать категорию On-line, 100-199 kVA, но тогда вылезает множество проблем с сопоставимостью с предыдущими периодами, поэтому мы решили оставить как есть.
Динамика рынка ИБП не ограничивается общими показателями, что и не удивительно, учитывая его технологическую сложность и разнообразие целевых рынков.
Когда-то на российском рынке доминировали резервные (off-line) ИБП, что во многом было связано с продуктовой политикой компании APC, считавшей, что для массовых рабочих мест данной технологии вполне достаточно. С тех пор много воды утекло, и на смену off-line пришли line-interactive AS, да и APC сама куда-то делась. Но до 2026 г. о резервных устройствах еще можно было говорить, однако их доля в текущем году одним махом уполовинилась в то время, как массовые интерактивные аппараты снизились на 10%.
В итоге, по первому полугодию 2026 г. доля резервных ИБП в штуках снизилась ниже 6% рынка, а в деньгах составила и вовсе мизерные 1,7%. (см. рисунок 2.1). Line-interactive AS ИБП, основной массовый сегмент рынка, в юнитах чуть-чуть даже приподнял свою долю до 71,6% (за счет off-line), но в деньгах тоже продолжил поход вниз, потеряв ещё 3,5% и достигнув уровня 19%. В итоге массовый сегмент (см. рисунок 2.3) за год спустился с 26,2% до 20,7%. И это очень много.
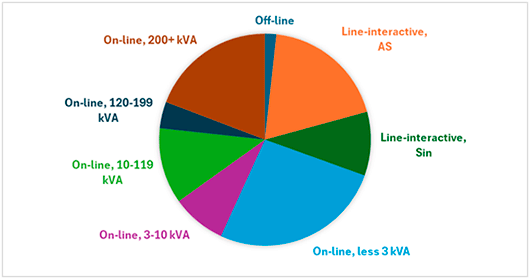
Рисунок 2.1 Структура рынка ИБП по основным сегментам. В деньгах.
Ключевым сегментом рынка в деньгах сейчас являются легкие On-line ИБП мощностью 1-3 кВА, на чью долю приходится уже около 30% всех продаж. И не удивительно, поскольку у них широчайший спектр критичной индивидуальной нагрузки во всех сферах жизни: от серверных, до телекома, промышленности, транспорта и медицины. Также здесь всё больше доминирует универсальный форм-фактор RT (Rack/Tower), облегчающих размещение ИБП в стойках, рядом с защищаемым оборудованием.
Поэтому доля самого форм-фактор RT (в котором также представлены сегменты Line-interactive Sin, On-line 3-10 кВА и даже встречаются трехфазные On-line 10-119 кВА) уверенно закрепилась на уровне выше трети рынка (см. рисунок 2.2). Да и в штучном выражении это уже вполне себе массовые устройства для дистрибьюторского канала.
Но можем отметить, что эта доля была бы еще выше, если не резкий вклад модульных решений, которые в 1 полугодии 2026 г. приблизились к отметке четверть всего рынка в деньгах. Причем, в подавляющем числе случаев это были сверхмощные системы 200+ кВА. Модульные фреймы мощностью до 1,2 МВА становятся доминирующим вариантом при построении крупных ЦОД. Впрочем, в первую очередь, что закономерно, доля модулек выросла за счет классических моноблоков (Tower).
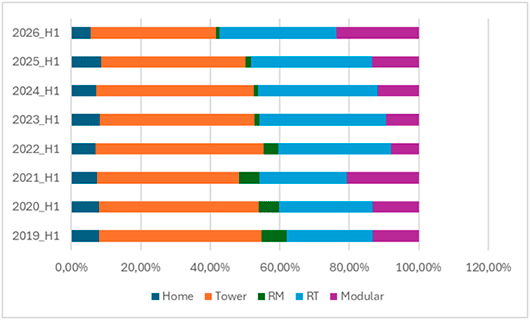
Рисунок 2.2 Динамика доли основных форм-факторов. В деньгах
В общем, массовый сегмент, несмотря на рост в 1 полугодии 2025 г. вернулся к отметке в 20% рынка (см. рисунок 2.3). А на первое место уверенно вернулись тяжелые решения, и что-то подсказывает нам, что это уже навсегда.
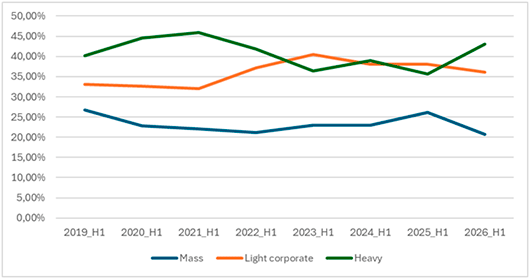
Рисунок 2.3 Динамика доли основных классов. В деньгах
Хотим также обратить внимание на продолжение внутреннего перераспределения технологий внутри класса легких корпоративных решений, который состоит из Line-interactive Sin и On-line 1-3 кВА ИБП. В целом продажи таких ИБП находятся в восходящем тренде, хотя и несколько замедлились последнее время (см. рисунок 2.4). При этом продолжается процесс выдавливания интерактивных аппаратов. Однако мы не ждем и полного «обнуления», ибо Line-interactive Sin обладают таким заметным преимуществом, как более высокий КПД, и это во многих случаях перекрывает иные требования, зачастую избыточные.
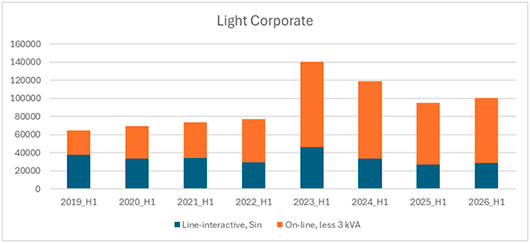
Рисунок 2.4 Перераспределение продаж внутри легкого корпоративного класса. В штуках.
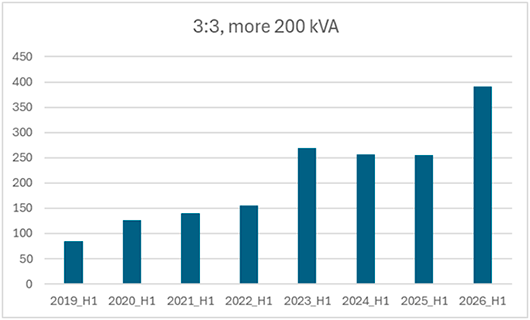
Рисунок 2.5 Динамика продаж самых мощных систем. 200+ кВА. В штуках
Следует отметить, что продажи сверхтяжелых ИБП для крупных ЦОД продолжают быстро расти (см. рисунок 2.5), и их доля увеличилась за год с 12% до 19%. Диапазон средних мощностей при этом в стагнации. Кстати, это очень хорошо коррелирует с нашим прогнозом на текущий год.
Стоит также еще раз отметить, что именно здесь происходит взрывное доминирование модульных решений. Такими темпами в ЦОД останутся только модульки, а моноблочные ИБП (включая всё более редкие трансформаторные решения) будут вытеснены в инженерную инфраструктуру, промышленность, транспорт и медицину.
Конкурентная среда
По итогам 1 квартала 2026 г. на первом месте оказался Ippon, далее следуют Cyberpower и Parus Electro (с серьезными количествами мегаваттных систем для ЦОД). Вторая тройка: Powercom, Hiden и Impuls. Суммарно на группу лидеров пришлось 49% всего рынка в деньгах.
Основным бенефициаром 2 квартала 2026 года был бренд Импульс, который сумел реализовать несколько крупнейших проектов со сверхтяжёлыми модульными решениями для ЦОД и промышленности. Также порадовала российская компания Systeme Elecrtic, сделавшая впечатляющий рывок, также со сверхмощными модульными системами. Будем надеяться, что период становления компания преодолела и теперь войдет в первый эшелон российского рынка ИБП. По крайней мере, ей не хватило совсем немного, чтобы войти в тройку лидеров.
По итогам 2 квартала 2026 г. пьедестал разделили Импульс, Ippon и Syberpower, на которых пришлось 36,6% рынка в деньгах.
По итогам 1 полугодия 2026 те же компании составили тройку лидеров, правда суммарное первое место за Ippon, чей бизнес менее зависит от крупных проектов, вследствие чего менее волатилен. Вторую тройку как по кварталу, та и по полугодию сформировали компании Powercom, Парус Электро и Systeme Electric.
Стоит отметить, что за небольшим исключением, эта ситуация близка к прошлогодней и позапрошлогодней. А это означает, что период качественной трансформации российского рынка ИБП в целом завершен. После массового исхода «грандов» в 2022 г. некоторые компании не растерялись, а напротив, нарастили инвестиции в наш рынок и развитие своего бизнеса. И теперь пожинают плоды, в хорошем смысле.
Напоминаем, что в официальном отчете ITResearch в явном виде включаются только заметные бренды и те, по которым у нас есть уверенность. Если нет ни того, ни другого, мы их (включая даже относительно немалые компании, но которые излишне увлекаются «шифрованием») оцениваем и суммируем в рамках «бренда» Other, по которому мы ведем полную статистику, включая штуки, деньги и структуру. Также мы сюда включаем и поставки по параллельному импорту (Huawei, APC, Delta…), насколько удается их оценить без конкретизации по брендам. К сожалению, если еще в 2019 г. графа Other оценивалась нами в 3% рынка, то сейчас «туман войны» покрыл около 14%. Надеемся, со временем всё вернётся на круги своя.
Достоверно посчитать долю российских СТМ очень сложно, поскольку даже у локальных брендов далеко не весь ассортимент производится здесь. Формально их суммарная доля рынка составляет около 60%, что потрясающе выглядит на уровне 20% году в 2019.
К сожалению, подавляющее большинство из их оборудования пока еще производится в Китае. Российское производство также развивается, но процент локализации у всех разный. Из-за этого не всё попадает в реестр Минпромторга. В реальном секторе, который ещё может работать вне рамок 44 ФЗ, это не так критично, но как было сказано выше, именно этот класс заказчиков находится под давлением.
На российском рынке ИБП узурпации (как в прежние времена с APC) уже давно не наблюдается. Сформирован новый уверенный первый эшелон из пяти-шести игроков, что отличает его от других отраслей, где за парой-тройкой лидеров со значительным отрывом следует длинный шлейф из небольших игроков, не способных дать бой. Упомянутые же выше бренды имеют вполне сопоставимые результаты. Более того, даже второй эшелон более чем заметен, да и третий совсем не теряется. И такая низкая консолидация рынка означает крайне высокую интенсивность конкуренции.
По данному показателю здесь до 2023 года сохранялся выраженный растущий тренд. Соответствующий индекс Герфиндаля (сумма квадратов долей вендоров; в случае рынка ИБП рыночные доли берутся в деньгах для корректной сопоставимости) снижался, показывая уменьшение консолидации рынка (см. рис. 3.1). Соответственно интенсивность конкуренции быстро росла (обратная зависимость): индекс в моменте снижался до 0,06, что является аномально высоким показателем интенсивности. В 2024 г. наметилось движение вверх, к росту консолидации, но последние два года оно зависло на уровне 0,08, что по-прежнему очень высокий показатель интенсивности конкуренции.
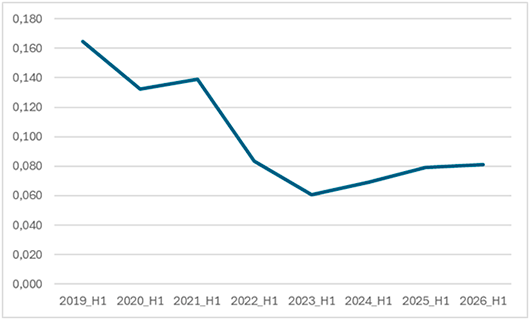
Рисунок 3.1. Динамика индекса интенсивности конкуренции.
В различных рыночных сегментах интенсивность конкуренции заметно отличается от интегрального показателя (см. рисунок 4.2) и чаще всего ниже. Обусловлено это как различным оборудованием, так и разными наборами конкурирующих здесь компаний.
Максимальная консолидация наблюдается в массовом сегменте. Соответствующий индекс составил 0.15, что недалеко от 0.18 (уровень монополизированного рынка). Тяжелый сегмент был ранее самый конкурентный, но теперь в нем выделились несколько крупнейших игроков, и консолидация увеличилась, даже превысив уровень легкого корпоратива. Но это еще уровни высококонкурентных отраслей.
На массовом рынке основную конкуренцию традиционно составляют CyberPower, Ippon и Powercom. В целом эта группа обеспечивает львиную долю продаж (62% в деньгах), соответственно, как уже было сказано выше, индекс конкуренции довольно высок (а интенсивность конкуренции, соответственно, относительно невысока).
В сегментах «легкий корпоратив» кроме упомянутых трех компаний в 1 полугодии 2026 г. особенно активны были также Powerman, Parus Electro и Cyber Electro, контролирующих вместе около 55% рынка, что и проявляется в заметно большей интенсивности конкуренции.
В тяжелом сегменте ситуация схожая (целая группа заметных брендов). Особо мы выделили бы Parus Electro, Impuls, Systeme Electric, Hiden и Cyber Electro, на которых приходится суммарно 57% всех продаж.
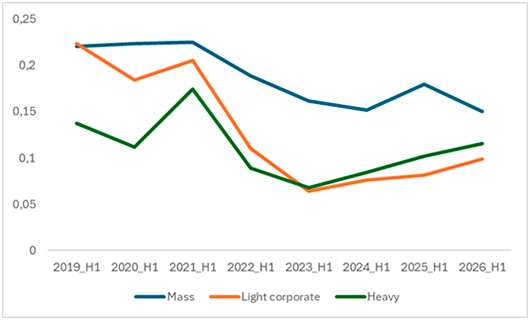
Рисунок 3.2. Динамика индекса интенсивности конкуренции в основных классах ИБП
Ну и в финале, стоит копнуть ещё глубже и сравнить конкуренцию внутри различных классов On-line оборудования (см. рисунок 3.3). В целом ситуация в различных мощностных диапазонах сильно не отличается, поскольку все игроки сегмента обладают полным спектром оборудования и работают по широкому фронту.
Бросается в глаза выброс в сверхтяжелом сегменте в 2021 г. Это был один из первых мегапроектов, реализованных на оборудовании Huawei (мы о нем подробнее писали несколько лет назад). Затем ситуация здесь стабилизировалась, но последние годы опять наметилась узкая группа компаний, которые перехватывают значимую часть проектов мощных ЦОД в России. Индекс Герфиндаля в первом полугодии 2026 г. составил 0,21, что означает высокий уровень монополизации.
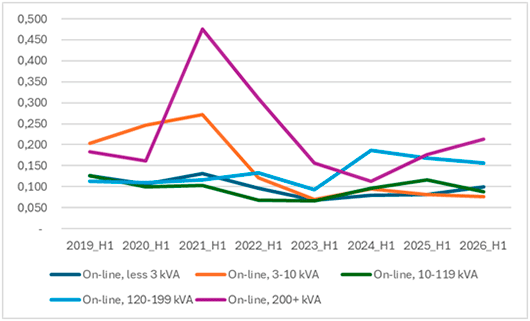
Рисунок 3.3. Динамика индекса интенсивности конкуренции в различных мощностных сегментах On-line ИБП