

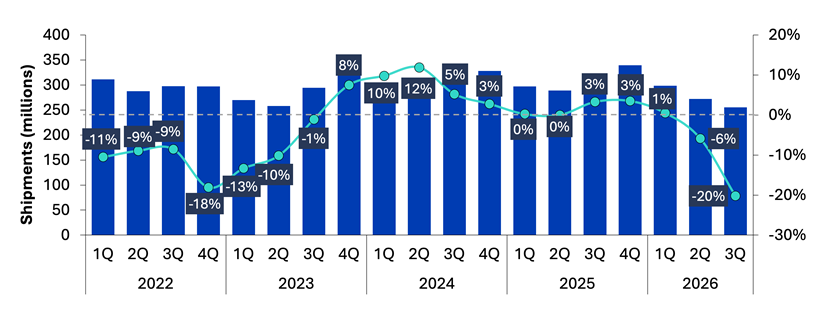
В Omdia предварительно оценили глобальные поставки смартфонов за третий квартал текущего года — и выяснили, что в годовом исчислении они просели на целых 20%. Это уже третий подряд квартал с зафиксированной отрицательной динамикой, причём по абсолютной величине она нарастает — и это крайне нетипично именно для III кв., когда изготовители мобильных устройств обыкновенно наращивают производство в преддверии сперва громких осенних анонсов новых аппаратов, а затем и венчающего календарный год сезона распродаж.
Поставки смартфонов в мире по кварталам, столбцы, млн единиц, и их годовая динамика, линия, %
Источник: Omdia
Причины столь безрадостной картины к настоящему времени уже всем должны быть очевидны: неуклонный рост цен на микросхемы памяти при одновременном сохранении их количественного дефицита; отсутствие у вендоров и их канальных партнёров возможностей для маневрирования ценами из-за высокой стоимости кредитных средств; длинная череда глобальных макроэкономических неурядиц, что ведёт к снижению покупательной способности среднего потребителя ИТ-гаджетов в мире. Всё это вынуждает поставщиков сокращать выпуск низкорентабельных устройств, из-за чего количественные объёмы поставок снижаются ещё быстрее, чем могли бы, оставайся структура модельных рядов смартфонов (с распределением их по ценовым стратам) прежней.
В Omdia отмечают, что на фоне спада отгрузок конкурентная среда в сегменте смартфонов поляризовалась сильнее обычного. На долю Samsung и Apple вместе в III кв. пришлось 45% мировых поставок, — примерно на 8 процентных пунктов больше, чем годом ранее. В пользу Samsung сыграли более широкий, чем у соперников, портфель продуктов и устойчивое присутствие на глобальных рынках, а Apple помог сохраняющийся на довольно высоком уровне спрос на семейство iPhone 17 в сочетании с удачным сентябрьским представлением моделей iPhone 18 Pro и Pro Max.
Тем не менее, рост себестоимости памяти оказывает давление на прибыльность во всех ценовых сегментах, причём заметнее всего — в начальных и средних ценовых категориях. Это давление вынуждает вендоров принимать более избирательные (не в пользу бюджетных моделей) решения о позиционировании продуктов, ценах и охвате рынка. Поставщики отдают приоритет росту средней отпускной цены и оптимизации портфеля, чтобы поддерживать стоимость отгрузки и защищать прибыльность, — и от этой стратегии вряд ли кто-то радикально отступит в обозримом будущем.